Leitfaden zu Visa & Investitionen
In Phuket-Immobilien investieren 2026
Phuket verbindet eine erstklassige touristische Nachfrage mit knappem Bauland in Toplagen. So sehen die Zahlen tatsächlich aus — und welches Visum für einen Langzeitaufenthalt es Ihnen ermöglicht, Ihre Investition vor Ort zu genießen.
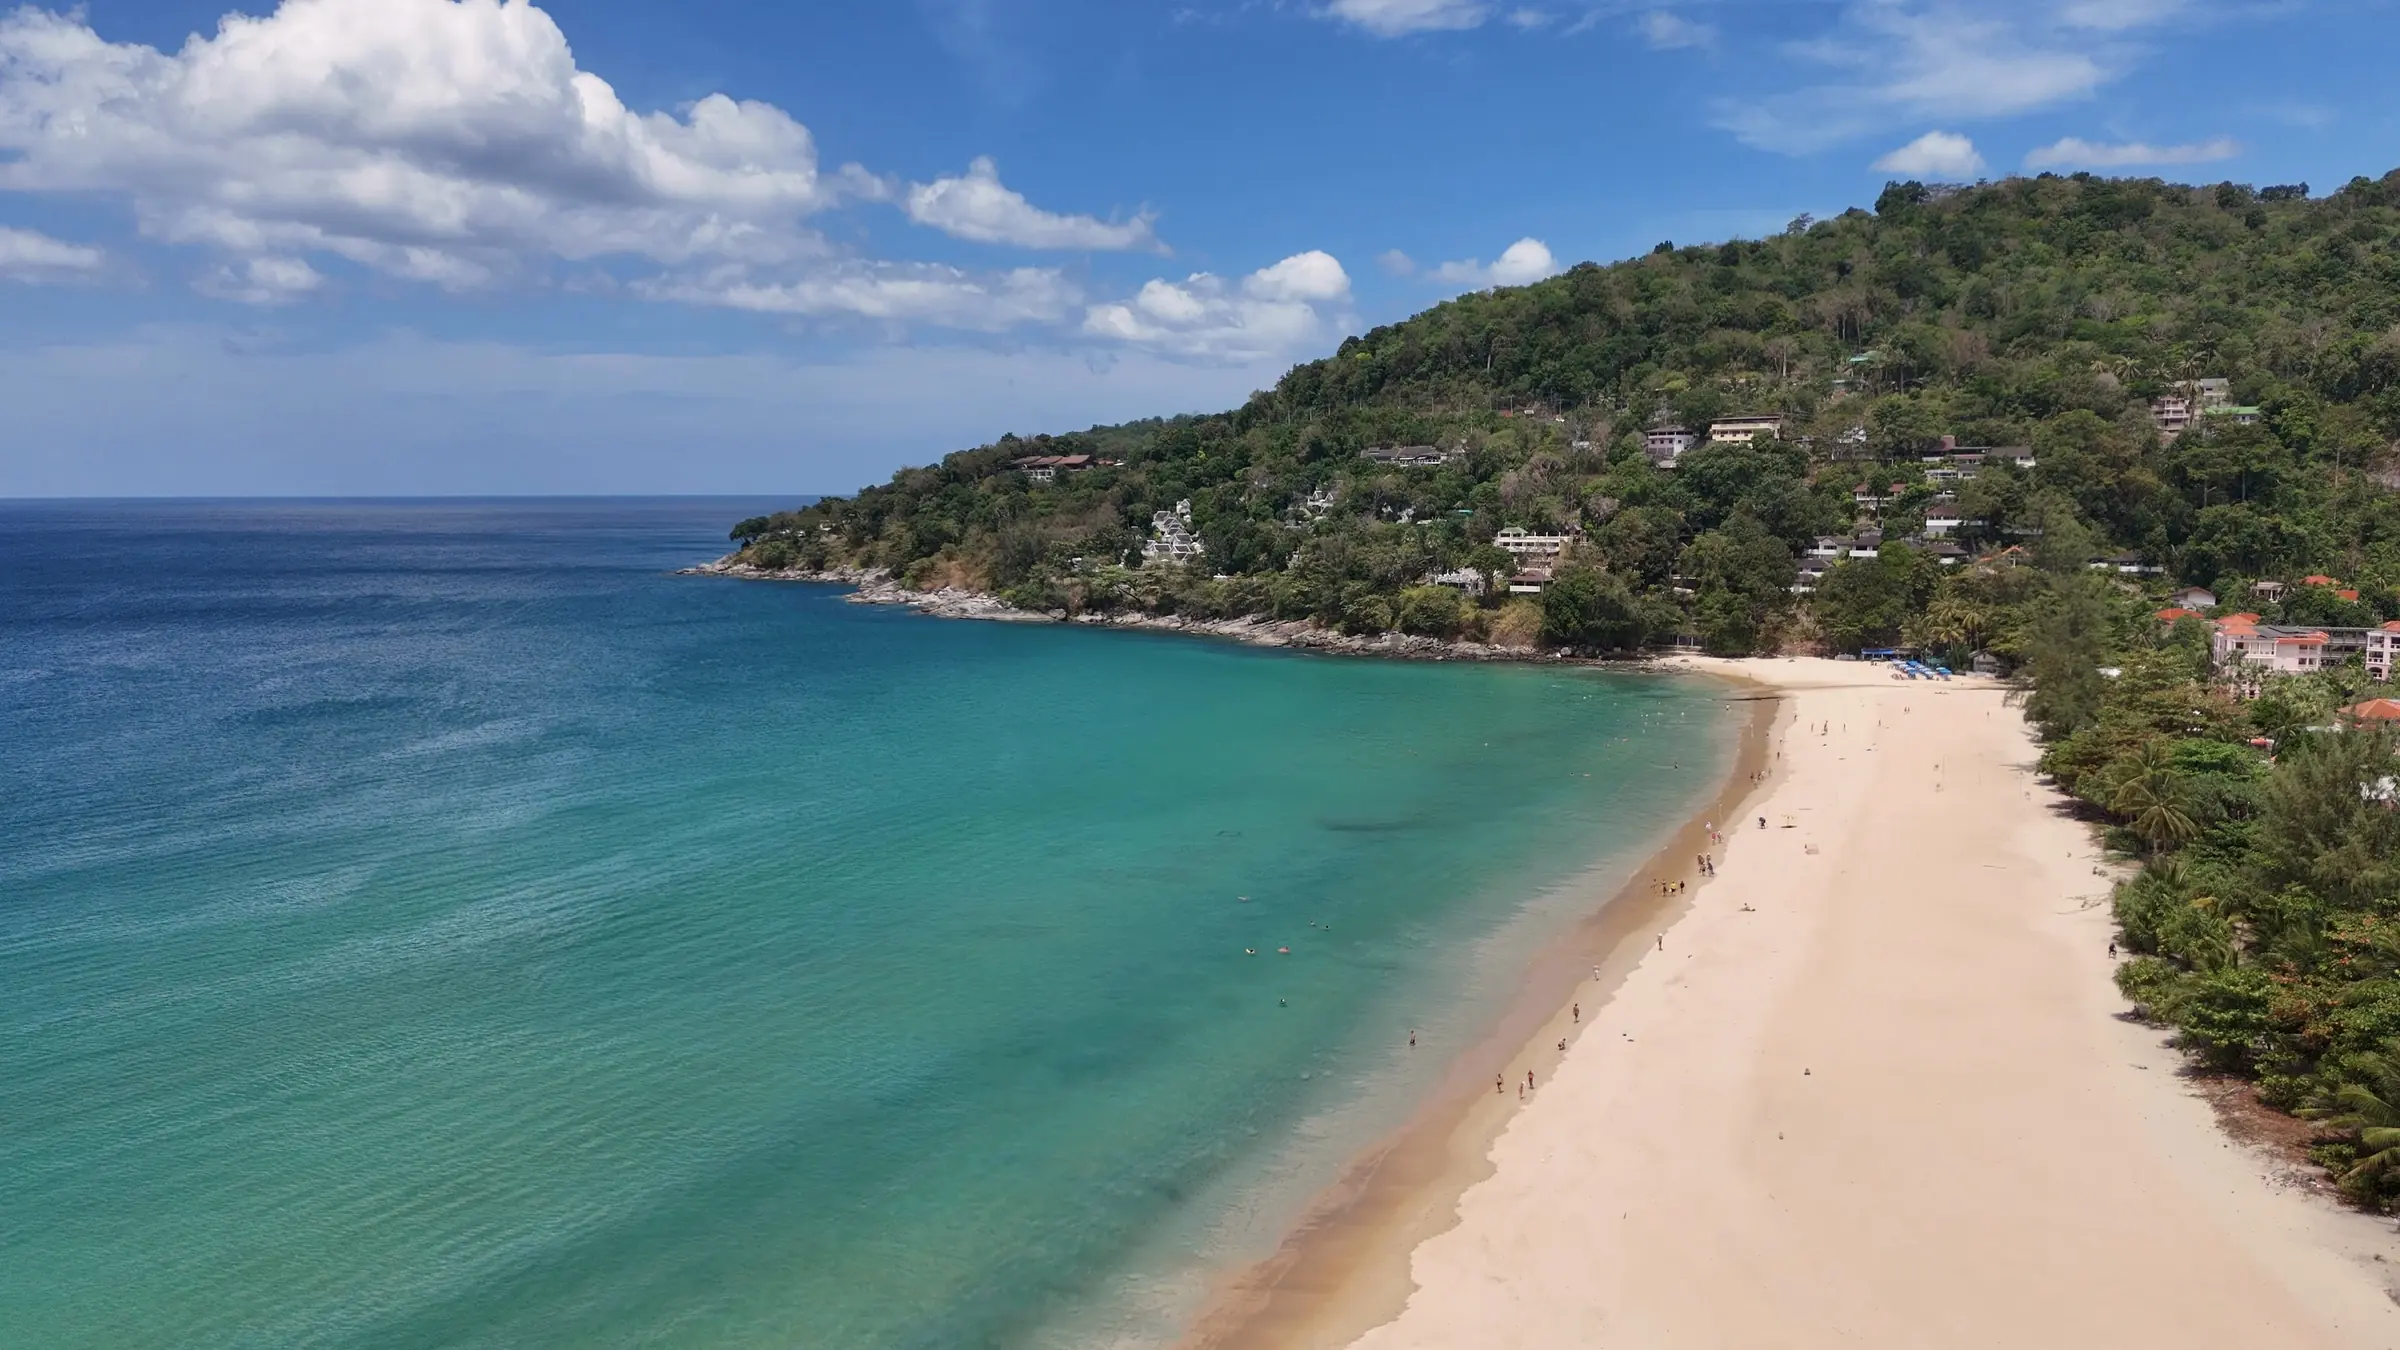
Eine Bucht in Phuket aus der Luft
01
Warum Investoren Phuket wählen
Phuket ist nicht nur eine Urlaubsinsel — der Immobilienmarkt entwickelt sich weiter und wird von einer nachhaltigen, strukturellen Nachfrage getragen. Einige grundlegende Faktoren erklären das Interesse.
Der internationale Tourismus ist der Motor. Phuket zieht jährlich Millionen von Besuchern aus Europa, Russland, China, Indien, dem Nahen Osten und Australien an. Das sorgt für einen umfangreichen, ganzjährigen Mietmarkt für kurze Urlaubsaufenthalte und langfristige Vermietungen.
Bauland in Toplagen ist tatsächlich knapp. Grundstücke direkt am Strand und mit Meerblick in den begehrtesten Gegenden sind begrenzt und fest in Besitz, daher behalten gut gelegene Immobilien in der Regel ihren Wert und steigern ihn, während das Angebot kaum mit der Nachfrage Schritt hält.
Die Insel investiert kontinuierlich in ihre Infrastruktur — Straßen, den Flughafen, Marinas, internationale Schulen und Krankenhäuser — und vergrößert damit stetig den Kreis potenzieller Käufer, Mieter und Langzeitbewohner.
- Ungefähre Bruttomietrenditen
- 5–8%
- LTR-Visum für Langzeitaufenthalte
- 10-yr
- Ausländerquote für Eigentumswohnungen im Freehold-Eigentum
- 49%
02
Visaoptionen für Eigentümer & Langzeitaufenthalte
Eine Immobilie zu besitzen und in Thailand zu leben sind zwei unterschiedliche Dinge. Welches Visum für einen Langzeitaufenthalt das richtige ist, hängt von Ihrem Alter, Ihrem Einkommen und der Zeit ab, die Sie auf der Insel verbringen möchten.
In Thailand gibt es kein „Immobilienvisum“. Der Kauf einer Eigentumswohnung oder Villa berechtigt für sich genommen weder zu einem Visum noch zu einer Aufenthaltserlaubnis. Sie benötigen weiterhin ein eigenes Visum für einen Langzeitaufenthalt — eine Investition in Thailand kann Ihnen jedoch helfen, die finanziellen Voraussetzungen für bestimmte LTR-Kategorien zu erfüllen.
| Visum | Für wen es geeignet ist | Dauer |
|---|---|---|
| Visumbefreiung / Touristenvisum | Kurze Aufenthalte & Erkundungsreisen | Einige Wochen bis wenige Monate |
| Ruhestand (Non-O / O-A) | Ab 50 Jahren mit ฿800,000 auf einem thailändischen Bankkonto oder einem Einkommen von ฿65,000/Monat | Jährlich verlängerbar |
| LTR (Long-Term Resident) | Vermögende Staatsangehörige, Rentner sowie ortsunabhängig arbeitende oder qualifizierte Fachkräfte, die die Einkommens- oder Investitionsschwellen erfüllen | 10 Jahre (mehrfache Einreise) |
| Thailand Privilege (Elite) | Langzeitaufenthalte mit Mitgliedschaftspaket, ohne Altersgrenze | ~5 bis 20 Jahre |
| DTV (Destination Thailand) | Remote-Arbeitende, digitale Nomaden & Soft-Power-Aktivitäten | 5 Jahre (~180 Tage pro Aufenthalt) |
LTR — Langzeitaufenthalt
Das 2022 eingeführte 10-Jahres-Visum umfasst vier Kategorien — Wealthy Global Citizen, Wealthy Pensioner, Work-from-Thailand Professional und Highly-Skilled Professional. Für jede gelten eigene finanzielle, einkommensbezogene oder investitionsbezogene Schwellenwerte. Zu den Vorteilen zählen ein 10-jähriger Aufenthalt mit mehrfacher Einreise, bevorzugte Abfertigung am Flughafen und steuerliche Vorteile. Immobilien und Investitionen in Thailand können bei einigen Kategorien angerechnet werden.
Ruhestand (Non-Immigrant O / O-A)
Ein seit Langem etablierter Weg für Antragstellende ab 50 Jahren. Üblicherweise weisen Sie ฿800,000 auf einem thailändischen Bankkonto oder ein monatliches Einkommen von ฿65,000 nach (oder eine Kombination aus beidem). Das Visum kann jährlich verlängert werden und passt gut zum Besitz eines Eigenheims für den Ruhestand.
03
Mietrenditen & wo die Erträge liegen
Die Renditen auf Phuket variieren je nach Lage und Vermietungsstrategie erheblich. Betrachten Sie jede angegebene Rendite als Richtwert und als Bruttorendite — entscheidend ist der Nettobetrag, der Ihnen bleibt (siehe nächsten Abschnitt).
Als grober Richtwert erzielen gut gelegene Eigentumswohnungen und Villen auf Phuket Bruttomietrenditen von etwa 5–8%. Die große Spanne spiegelt wider, wie stark Lage, Immobilientyp und Vermietungsmodell das Ergebnis beeinflussen.
Zwei unterschiedliche Strategien sind vorherrschend und eignen sich für ganz verschiedene Eigentümer. Die Entscheidung zwischen ihnen — noch vor dem Kauf — bestimmt, nach welcher Art von Immobilie, Lage und Verwaltung Sie suchen sollten.
Ferienvermietung in touristischen Hotspots
In Gegenden wie Patong, Kata, Kamala und Bang Tao lassen sich mit nächtlicher Ferienvermietung höhere Bruttorenditen erzielen. Der Nachteil: Die Einnahmen sind saisonabhängig, die Auslastung schwankt mit dem Tourismuskalender und das Modell ist verwaltungsintensiv — Reinigung, Gästewechsel und Marketing kosten Geld und Zeit.
Ganzjährige Wohnraumvermietung
Gegenden wie Rawai, Chalong und Cherng Talay ziehen Langzeitmieter an — Expats, Familien und Remote-Arbeitende. Die Bruttorenditen fallen mit etwa 4–6% niedriger aus, doch die Einnahmen sind deutlich stabiler und besser vorhersehbar, Leerstand ist seltener und der Verwaltungsaufwand geringer.
Das stärkste Kapitalwachstum konzentriert sich meist auf erstklassige Gebiete mit begrenztem Angebot — Bang Tao, Layan, Surin und Cherng Talay —, wo knappes Bauland und anhaltende Nachfrage die Werte langfristig stützen.
04
Nettorendite berechnen — nicht die Zahl aus der Werbung
Die Bruttorendite ist eine Marketingzahl. Entscheidend ist die Nettorendite: Was nach den tatsächlichen, wiederkehrenden Kosten für Besitz und Vermietung der Immobilie übrig bleibt. Erstellen Sie vor Ihrer Kaufentscheidung unbedingt die folgende Kalkulation.
Aus 7% Bruttorendite können nach Abzug von Verwaltung, Gemeinschaftsgebühren, Instandhaltung, Möblierung, Leerstand und Steuern schnell 4% Nettorendite werden. Bestehen Sie vor einem Angebot auf einer realistischen Nettorenditekalkulation — nicht auf einer glänzenden Bruttozahl.
| Rendite | Wert |
|---|---|
| Gut gelegene Eigentumswohnungen & Villen, brutto | ≈ 5–8% |
| Langzeitvermietungen, brutto | ≈ 4–6% |
| Berechnungsbeispiel: Bruttorendite | 7% |
| Dieselbe Immobilie, nach Abzug aller Kosten | 4% |
Richtwerte aus diesem Leitfaden. Bei der Nettorendite werden Verwaltung, Gemeinschaftskosten, Instandhaltung, Möblierung, Leerstand und Steuern abgezogen.
05
Strategie: Wertsteigerung oder Rendite, Off-Plan oder Bestandsimmobilie
Es gibt nicht die eine „beste“ Immobilieninvestition in Phuket – sondern nur die, die zu Ihren Zielen, Ihrem Zeitplan und Ihrem gewünschten Maß an Beteiligung passt. Diese drei Entscheidungen bestimmen Ihre Strategie.
Wertsteigerung oder Mieteinnahmen
Erstklassige, angebotsbegrenzte Gegenden (Bang Tao, Layan, Surin, Cherng Talay) bieten eher Potenzial für Wertsteigerungen, während renditestärkere Strategien oft in belebten Touristengebieten oder langfristig bewohnten Wohnlagen zu finden sind. Entscheiden Sie, worauf Sie Ihren Kauf hauptsächlich ausrichten – beides erreicht bei derselben Immobilie nur selten gleichzeitig seinen Höhepunkt.
Off-Plan oder Bestandsimmobilie
Off-Plan-Immobilien bieten in der Regel einen niedrigeren Einstiegspreis und gestaffelte Zahlungen. Allerdings müssen Sie bis zur Fertigstellung warten, bevor Einnahmen fließen, und tragen das Baurisiko. Eine Bestandsimmobilie ist in der Anschaffung teurer, kann aber sofort Mieteinnahmen erzielen und lässt Sie das fertige Objekt besichtigen.
Eigentumswohnung oder Poolvilla
Eine Eigentumswohnung kann von Ausländern im Freehold gehalten werden, ist relativ pflegeleicht und eignet sich für eine renditeorientierte Strategie oder als Immobilie, die man abschließt und zurücklässt. Eine Poolvilla bietet Wertpotenzial durch das Grundstück und erzielt höhere Mieten, erfordert jedoch eine Leasehold- oder Unternehmensstruktur sowie eine aktivere Verwaltung.
06
Wie Empire Estates Investoren unterstützt
Realistische Nettorenditemodelle
Wir kalkulieren sorgfältig – einschließlich Verwaltung, Gebühren, Instandhaltung, Leerstand und Steuern –, damit Sie tatsächliche Nettorenditen statt Bruttoangaben vergleichen.
Passende Gegend und Strategie
Wir finden für Ihre Ziele die passende Gegend und Immobilienart – ob Wertsteigerung, stabile Rendite oder Einnahmen aus Ferienvermietung.
Geprüfte, rechtskonforme Angebote
Vor der Besichtigung prüfen wir bei jeder Immobilie den einwandfreien Eigentumstitel, die Ausländerquote und einen rechtskonformen Eigentumserwerb.
Beratung unter Berücksichtigung von Visa
Wir weisen darauf hin, wie sich ein Kauf auf ein LTR- oder anderes Langzeitvisum auswirken kann, und vermitteln Ihnen die passenden Einwanderungsexperten.
Dieser Leitfaden enthält allgemeine Informationen und stellt keine Rechts-, Einwanderungs-, Steuer- oder Finanzberatung dar. Er gibt den Stand wieder, wie wir ihn im Jahr 2026 verstehen. Visabestimmungen und finanzielle Schwellenwerte ändern sich, und Mietrenditen sind Richtwerte und nicht garantiert. Lassen Sie sich vor jedem Schritt von einem zugelassenen Einwanderungsanwalt und einem qualifizierten Finanzberater beraten.
FAQ
Investieren in Phuket – Ihre Fragen
Die Fragen, die Investoren uns am häufigsten stellen.
Planen Sie Ihre Investition
Investieren Sie in Phuket mit realistischen Zahlen
Nennen Sie uns Ihr Ziel — Rendite, Wertsteigerung oder ein Zuhause für längere Aufenthalte — und wir finden Immobilien für Sie, die auf Grundlage einer realistischen Nettorendite überzeugen.